Öl ist und bleibt ein umstrittener Rohstoff. So weist Öl zum Beispiel eine hohe Energiedichte auf und ist demnach sehr effizient als Kraftstoff. Die Klimabilanz hingegen fällt schlecht, im Ernstfall katastrophal aus. Auch was die Zukunftsperspektive betrifft, streiten sich die Geister. Während manche Experten von einer jahrelang weiterhin stabilen Nachfrage ausgehen, erwarten Gegenstimmen in naher Zukunft das Aus für das „Schwarze Gold“.
Fest steht: Die Preise für WTI und Crude Oil neigen zu deutlicher Schwäche. Öl Aktien stehen derzeit im Börsen-Abseits. Aktien wie die der BP PLC (ISIN: GB0007980591) zählen zu den unbeliebteren Werten am Markt. Dementsprechend mau fällt die Performance der meisten Öl Aktien aus: Die 1-Jahres-Performance der BP Aktie liegt bei -15 Prozent.
Aktienhaus Lauer hat drei unbekannte Öl Aktien entdeckt, die deutlich besser als BP & Co. performen. Und tief unter dem Radar der meisten Anleger fliegen! Angesichts des massiven Kursverfalls beim Öl wirkt die Entwicklung einiger Werte nahezu nebulös. Die Multi-Analyse klärt auf, ob die Überflieger ein Kauf sind.
Imperial Oil
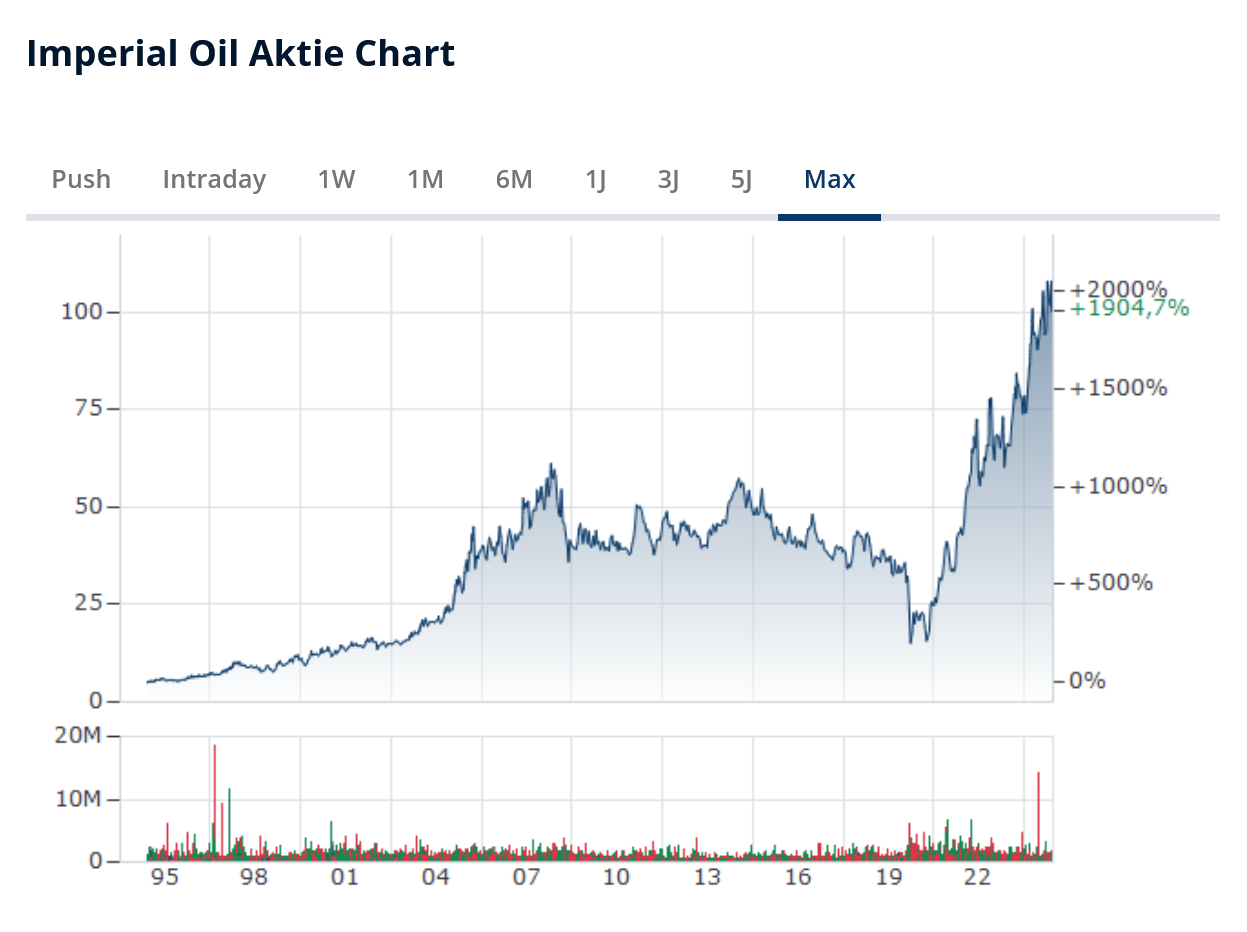
Stolze 59,2 Milliarden Can-Dollar bringt die Imperial Oil Limited (ISIN: CA4530384086) auf die Börsenwaage. Trotz dieser Marktkapitalisierung dürfte sich die erste unbekannte Öl Aktie nur in wenigen deutschen Depots finden lassen. Das Handelsvolumen der Notiz an der größten deutschen Börse, der Börse Frankfurt, liegt an den meisten Tagen bei null! Umso erstaunlicher die Kursentwicklung: Seit dem Börsengang an der Börse Toronto steht eine Entwicklung von über +1.900 Prozent auf der Kurstafel.
Kanadas zweitgrößtes Öl- und Gas-Unternehmen ist in verschiedenen Bereichen der Energieinfrastruktur positioniert und darf auf reichlich Erfahrung blicken. Denn die Kanadier sind bereits seit 1880 im Öl- und Gas-Business aktiv, haben sich im Laufe der Zeit eine weitreichende Wertschöpfungskette aufgebaut und allerlei Krisen ausgestanden. Durch gezielte Übernahmen ist Imperial Oil Limited heutzutage in allen Phasen der Ölförderung, sprich im Upstream, Midstream und Downstream integriert und gehört damit zu den wenigen sogenannten Integrated Companies innerhalb der Branche.
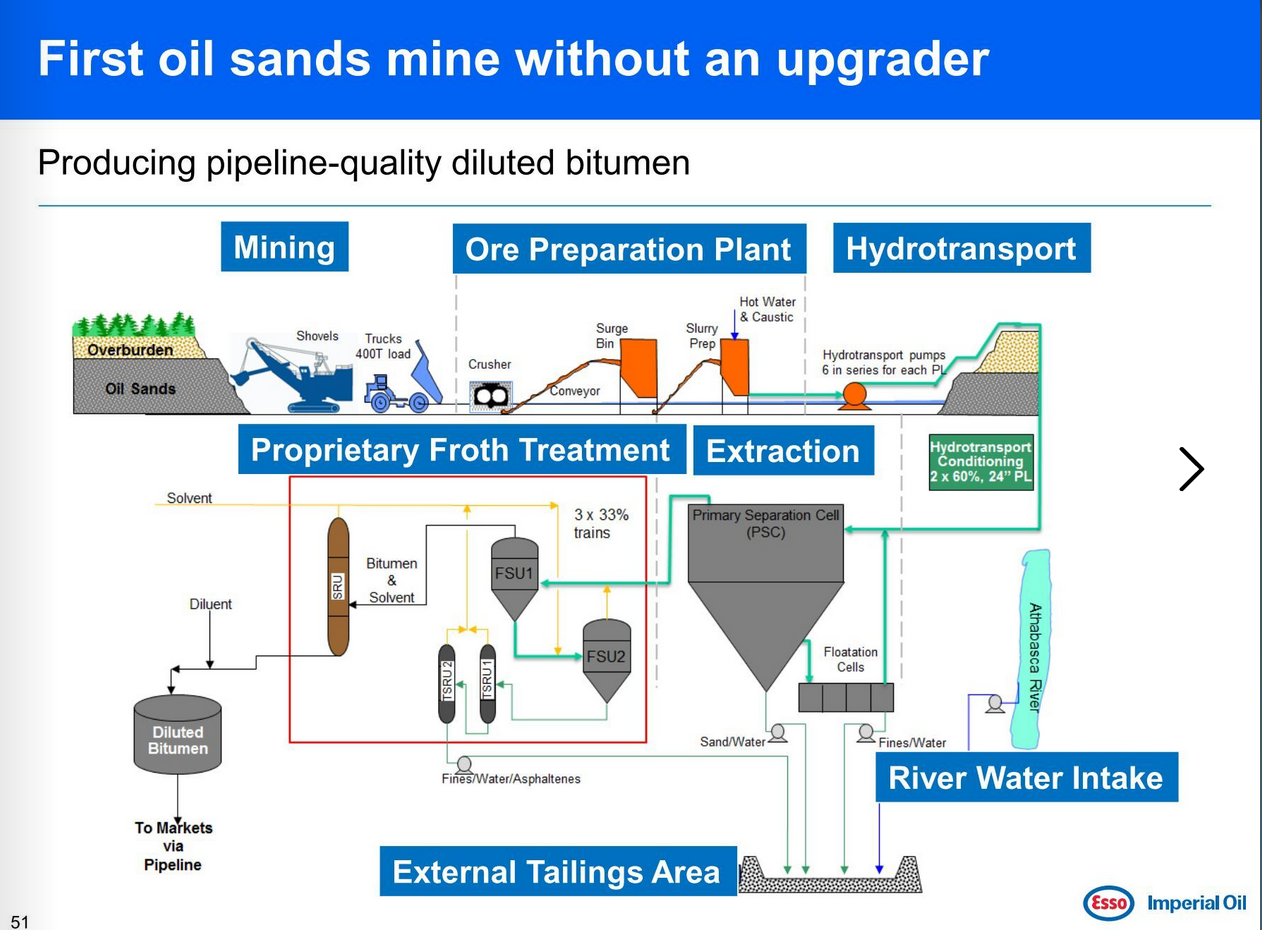
Über besonders viel Know-how verfügt Imperial Oil im Upstream. Das Kearl Oil Sands Projekt gilt in diesem Kontext als das Aushängeschild des Konzerns, denn bei Kearl handelt es sich um eines der größten Abbaugebiete von Ölsand, auch Bitumen genannt, und wird von Imperial Oil (71 Prozent) sowie ExxonMobil Canada (29 Prozent) in enger Partnerschaft betrieben. Die Ölsand-Förderung gilt zwar als besonders umstritten, da vergleichsweise aufwendig und kostspielig. Imperial Oil hat jedoch vor Jahren einen Förderprozess entwickelt, der die Veredelung des eigentlich dickflüssigen Öls vereinfacht. Über die Froth-Treatment-Technologie sichern sich die Kanadier Zugang zu einer strategisch wichtigen Ressource Nordamerikas und tragen maßgeblich zur wirtschaftlichen Stabilität der Region bei.
Im abgelaufenen Geschäftsjahr erwirtschaftete Imperial Oil einen Umsatz von 50,9 Milliarden Can-Dollar und einen Nettogewinn von 4,9 Milliarden Can-Dollar. Dies macht eine Nettomarge von 9,59 Prozent. Damit gehört Imperial Oil zu den effizienteren Öl-Konzernen, kann allerdings auch nicht mit den Traum-Margen unserer letzten unbekannten Öl Aktie glänzen. Nahezu hervorragend hingegen fällt die Bilanz aus: Die Verschuldungsquote bezogen auf das EBITDA (Debt/Ebitda) liegt bei 0,32.
Besonders aktionärsfreundlich zeigt sich das Unternehmen in puncto Aktienrückkäufe und Dividende. Per saldo kaufte Imperial Oil im letzten Jahrzehnt 39,1 Prozent der ausstehenden Aktien zurück und steigerte zugleich in den letzten 30 Jahren ohne Unterbrechung die Dividende! Seit 33 Jahren erfolgte keine Dividendenkürzung; die durchschnittliche jährliche Steigerung der letzten fünf Jahre liegt bei 24,4 Prozent! Und: Imperial Oil hält den Titel als Dividenden-Aristokrat. Im Qualitäts-Check der TraderFox GmbH erringt man 11 von 15 Punkten. Der Piotroski-F-Score bewertet Imperial Oil mit 5 von 9 Punkten.
GUT ZU WISSEN
Das Ölgeschäft gliedert sich in verschiedene Prozessabschnitte (Streams). Der Upstream umfasst Exploration und Förderung von Rohöl, wobei in der Regel hohe Risiken und Kosten entstehen. Im Midstream beschäftigen sich Unternehmen mit dem Transport, der Lagerung und dem Handel der Rohstoffe, etwa durch Pipelines, Tanker und Lagerstätten. Der Bereich Downstream steht für die Verarbeitung (Raffinerie) und den Vertrieb von Endprodukten wie Benzin und Petrochemikalien an Verbraucher. Einige Unternehmen, sogenannte integrierte Energieunternehmen (Integrated Companies), decken alle drei Bereiche ab. Dies stabilisiert zwar das Geschäft, schmälert aufgrund des steigenden Verwaltungsaufwandes allerdings häufig die Margen.
Targa Resources
Die (alphabetische) Nummer zwei in unserer Liste der unbekannten Öl Aktien ist streng genommen der Gasbranche zuzuordnen. Denn Targa Resources Corp. (ISIN: US87612G1013), 42,3 Milliarden US-Dollar schwer, erwirtschaftet lediglich gute 4 Prozent der Umsätze mit Öl. Besser gesagt mit dessen Transport. Das Unternehmen ist einzig und allein im Midstream tätig, beschäftigt sich also ausschließlich mit der sicheren Beförderung von Rohstoffen. Gas trägt 15 Prozent und Natural Gas Liquids (NGL), also Flüssiggase, 65 Prozent zum Gesamtumsatz bei. Die Lücke zum vollen Ganzen schließen verschiedene Dienstleistungen wie etwa die Speicherung der transportierten Mengen und das Hedging (Absichern) vor fallenden Rohstoffpreisen.
Hedging-Geschäfte in Form von Futures-Kontrakten, Optionen und Swaps sind mittlerweile in der Öl-Industrie Usus, stellen also keine Besonderheit von Targa Resources dar. Dennoch spiegelt die Absicherung die Firmenphilosophie des Unternehmens wider. Denn der Midstreamer widmet sich dem Thema Sicherheit und Krisenvorsorge wie nur wenige Rohstoffkonzerne. Eine Helikopterflotte beispielsweise ermöglicht das schnelle Handeln bei Pipelineschäden. Im Ernstfall rückt die hauseigene „Kriseneinheit“ an!
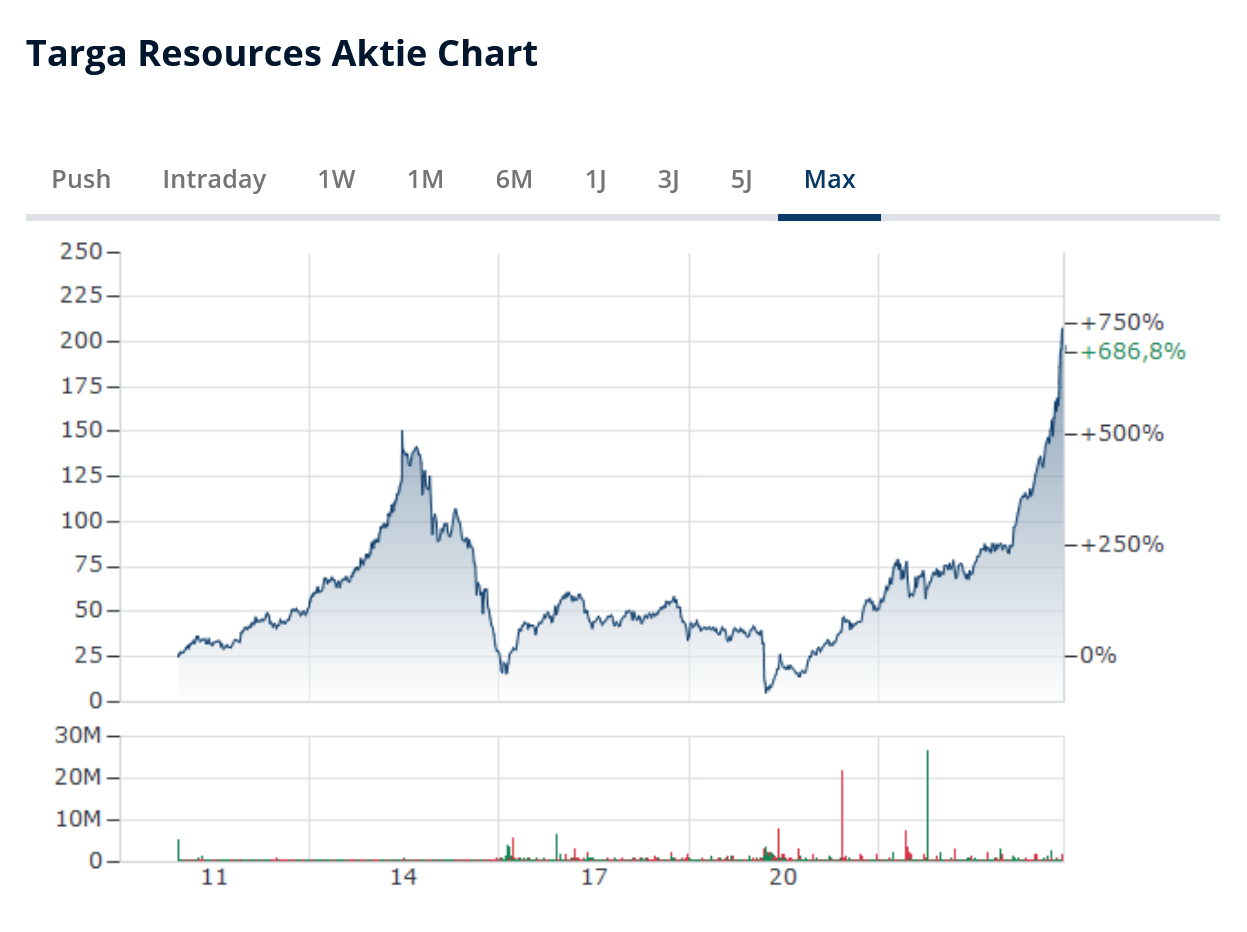
Zwar könnte sich das Sicherheitsgebaren beziehungsweise die damit verknüpften Kosten eher negativ auf die Attraktivität für Investoren auswirken. Wirklich abschrecken tut die Krisenvorsorge jedoch offensichtlich nicht: Mit einer Performance von +127 Prozent über das letzte Jahr stellt die Targa Resources Aktie sogar zahlreiche Tech-Highflyer in den Schatten. Auch auf lange Sicht kann das Papier überzeugen, wobei sich zwischen 2014 und 2015 ein enormer Kurseinbruch abzeichnet, der allerdings durch einen starken temporären Verfall des Ölpreises, hervorgerufen wurde.
Durch Übernahmen baute der Midstreamer seine Marktposition enorm aus. 2022 etwa erfolgte die Akquisition von Lucid Energy Delaware für 3,55 Milliarden US-Dollar. Die Übernahme stärkte Targas Position im Delaware Basin und bescherte dem Konzern zusätzliche 1.050 Pipelinemeilen. Da sich Targa zudem auf besonders profitable Regionen spezialisiert hat, besteht ein Kostenvorteil gegenüber großen Schwergewichten wie etwa der Kinder Morgan Inc. (ISIN US49456B1017).
Die Finanzberichte belegen, mit Ausnahme des Krisenjahres 2020, seit 2019 einen kontinuierlichen Anstieg bei Umsatz sowie Gewinn. So standen in dem Prä-Corona-Jahr ein Umsatz von 8,7 Milliarden US-Dollar und ein Verlust von 334 Millionen US-Dollar in den Büchern. 2023 durfte das Management bereits 16 Milliarden US-Dollar beziehungsweise 853 Millionen US-Dollar verkünden. Zumindest bis 2026, so weit reichen die Schätzungen, soll dieser Trend anhalten. Besonders erfreulich: Selbiges gilt für die Margen. Die Nettomarge etwa kletterte von -2,22 Prozent auf zuletzt 5,2 Prozent. Eine Dividende gibt es ebenfalls. Die jedoch fällt mit einer Rendite von 1,42 Prozent eher mau und teils unbeständig aus.
Zuletzt erhielt die Aktie durch den Wahlsieg Donald Trumps einen gewaltigen Schub, denn der Wahlslogan „Drill Baby Drill“ weckte bei Investoren Hoffnungen auf steigende Gewinne. Schließlich dürften klassische Ölförderer unter den gestiegenen Förderquoten und den damit sinkenden Preisen zunächst leiden, doch für Konzerne im Midstream wie etwa Targa Resources bedeuten höhere Förderquoten höhere Durchflussraten und somit höhere Gebühren. Ob die Erwartungen des Marktes jedoch tatsächlich erfüllt werden, bleibt abzuwarten. Falls nicht, dürfte die Aktie einen Rücksetzer sehen. Die Bewertungen, etwa das KGV (31,8) liegen deutlich über dem Durchschnitt. Im Qualitäts-Check erntet Targa Resources 12 Punkte, der Piotroski-F-Score vergibt 7 Punkte.
Texas Pacific Land
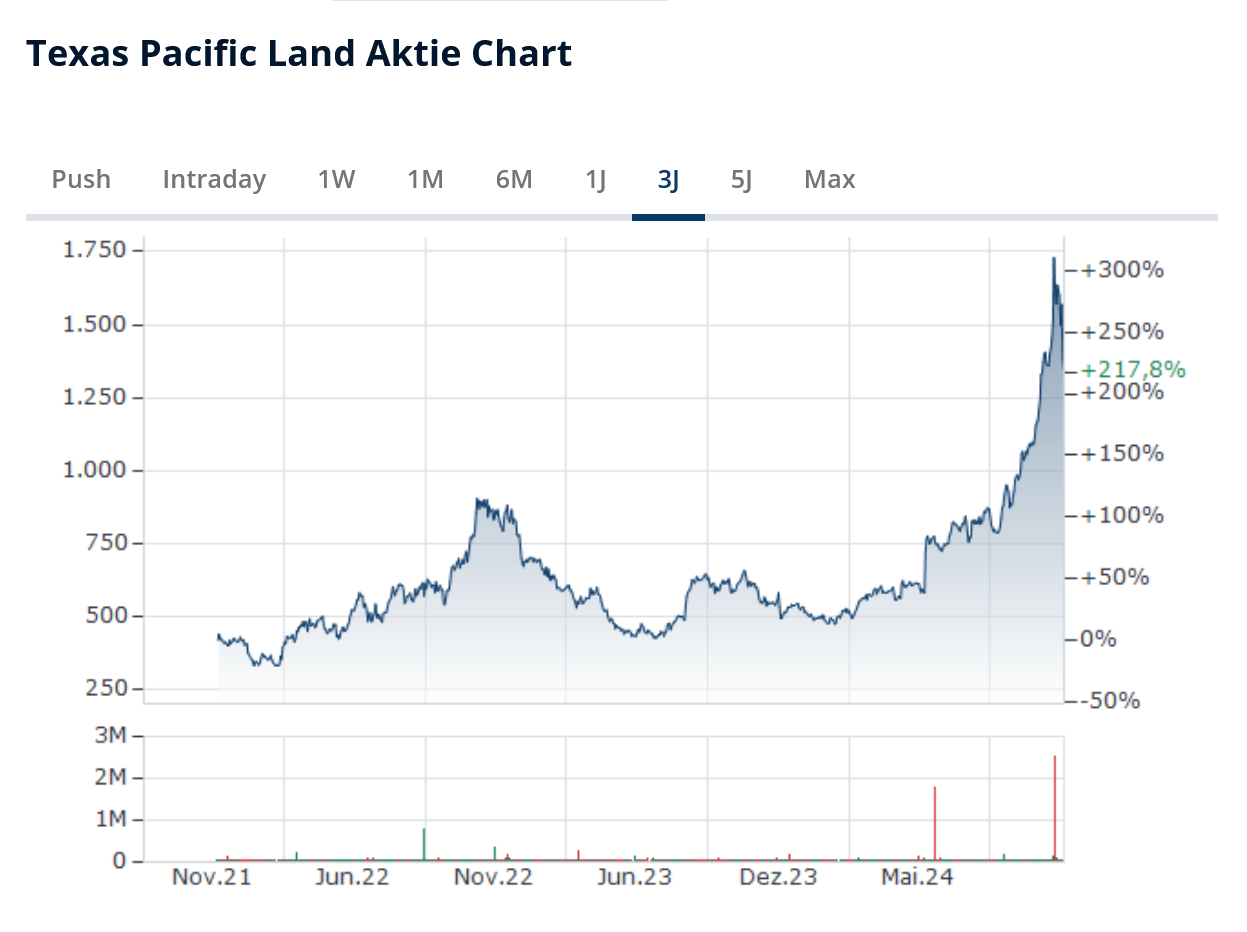
Die Aktien sogenannter Schaufelverkäufer erfreuen sich an der Börse großer Beliebtheit. Seit Jahren steht zum Beispiel die ASML Aktie (ISIN: NL0010273215) im Fokus vieler Anleger, verkaufen die Niederländer mit ihren hochmodernen Lithografiesystemen doch den Grundstein für den Bau leistungsfähiger Halbleiter. Auch die Texas Pacific Land Corporation (ISIN: US88262P1021) darf als ein Schaufelverkäufer gesehen werden. Nur dass die Texaner ihr Produkt nicht verkaufen, sondern (größtenteils) vermieten. Und derzeit eine deutlich bessere Figur an der Börse machen! Rechtzeitig Investierte blicken eine 1-Jahres-Performance von +170 Prozent.
Als einer der größten Besitzer privater Landflächen befinden sich allerlei Bodenschätze in den Händen von Texas Pacific Land. Allem voran Öl! So ist man im Besitz weiter Teile des Permian Basin, eines der produktivsten Ölfelder der Welt. Dennoch erzielt das Unternehmen den Großteil seiner Einnahmen nicht durch die aktive Förderung oder den Verkauf von Öl, sondern durch die Vergabe von Pachtlizenzen.
Wie groß das Ölvorkommen unter den rund 3.560 Quadratkilometer großen Ländereien ist, lässt sich nicht genau bestimmen – Texas Pacific Land selbst macht keine Angaben über die verbleibenden Ölreserven. Aktuell gehen Schätzungen von mehreren Hundert Milliarden Barrel Öl aus, die sich in den Tiefen des Permian Basin befinden, jedoch teilweise in unzugänglichen Gebieten liegen und somit keinen tatsächlichen Vermögenswert darstellen. Dennoch: Das Geschäftsmodell kommt in den USA gut an und bietet für beide Vertragsseiten Vorteile. Mieter können vergleichsweise unproblematisch Bohrrechte erwerben und zusätzliche Services wie die Bereitstellung von Infrastruktur in Anspruch nehmen. Auch Texas Pacific Land profitiert vom Konzept Rent an Oilfield.
Beispielsweise fällt die Kapitalstruktur sehr flach aus, denn die Verwaltung bedarf wenig Personal, was wiederum zu geringen Kosten führt. Dies erhöht die Margen auf die Pachtgebühren. Diese bieten einen Inflationsschutz, insbesondere solche, die aus Verträgen mit kürzeren Laufzeiten resultieren. Hinzu kommen sogenannte Royalty-Fees, also Gebühren auf geförderten Mengen, die sich in Zeiten hoher Ölpreise besonders positiv auf die Ertragsseite auswirken. Last but not least ergeben sich weitere Einnahmequellen, die dem Konzern sogar einen ESG-Touch verschaffen: Mittlerweile vermieten die Texaner ihre Landflächen auch an Betreiber von Solarparks!
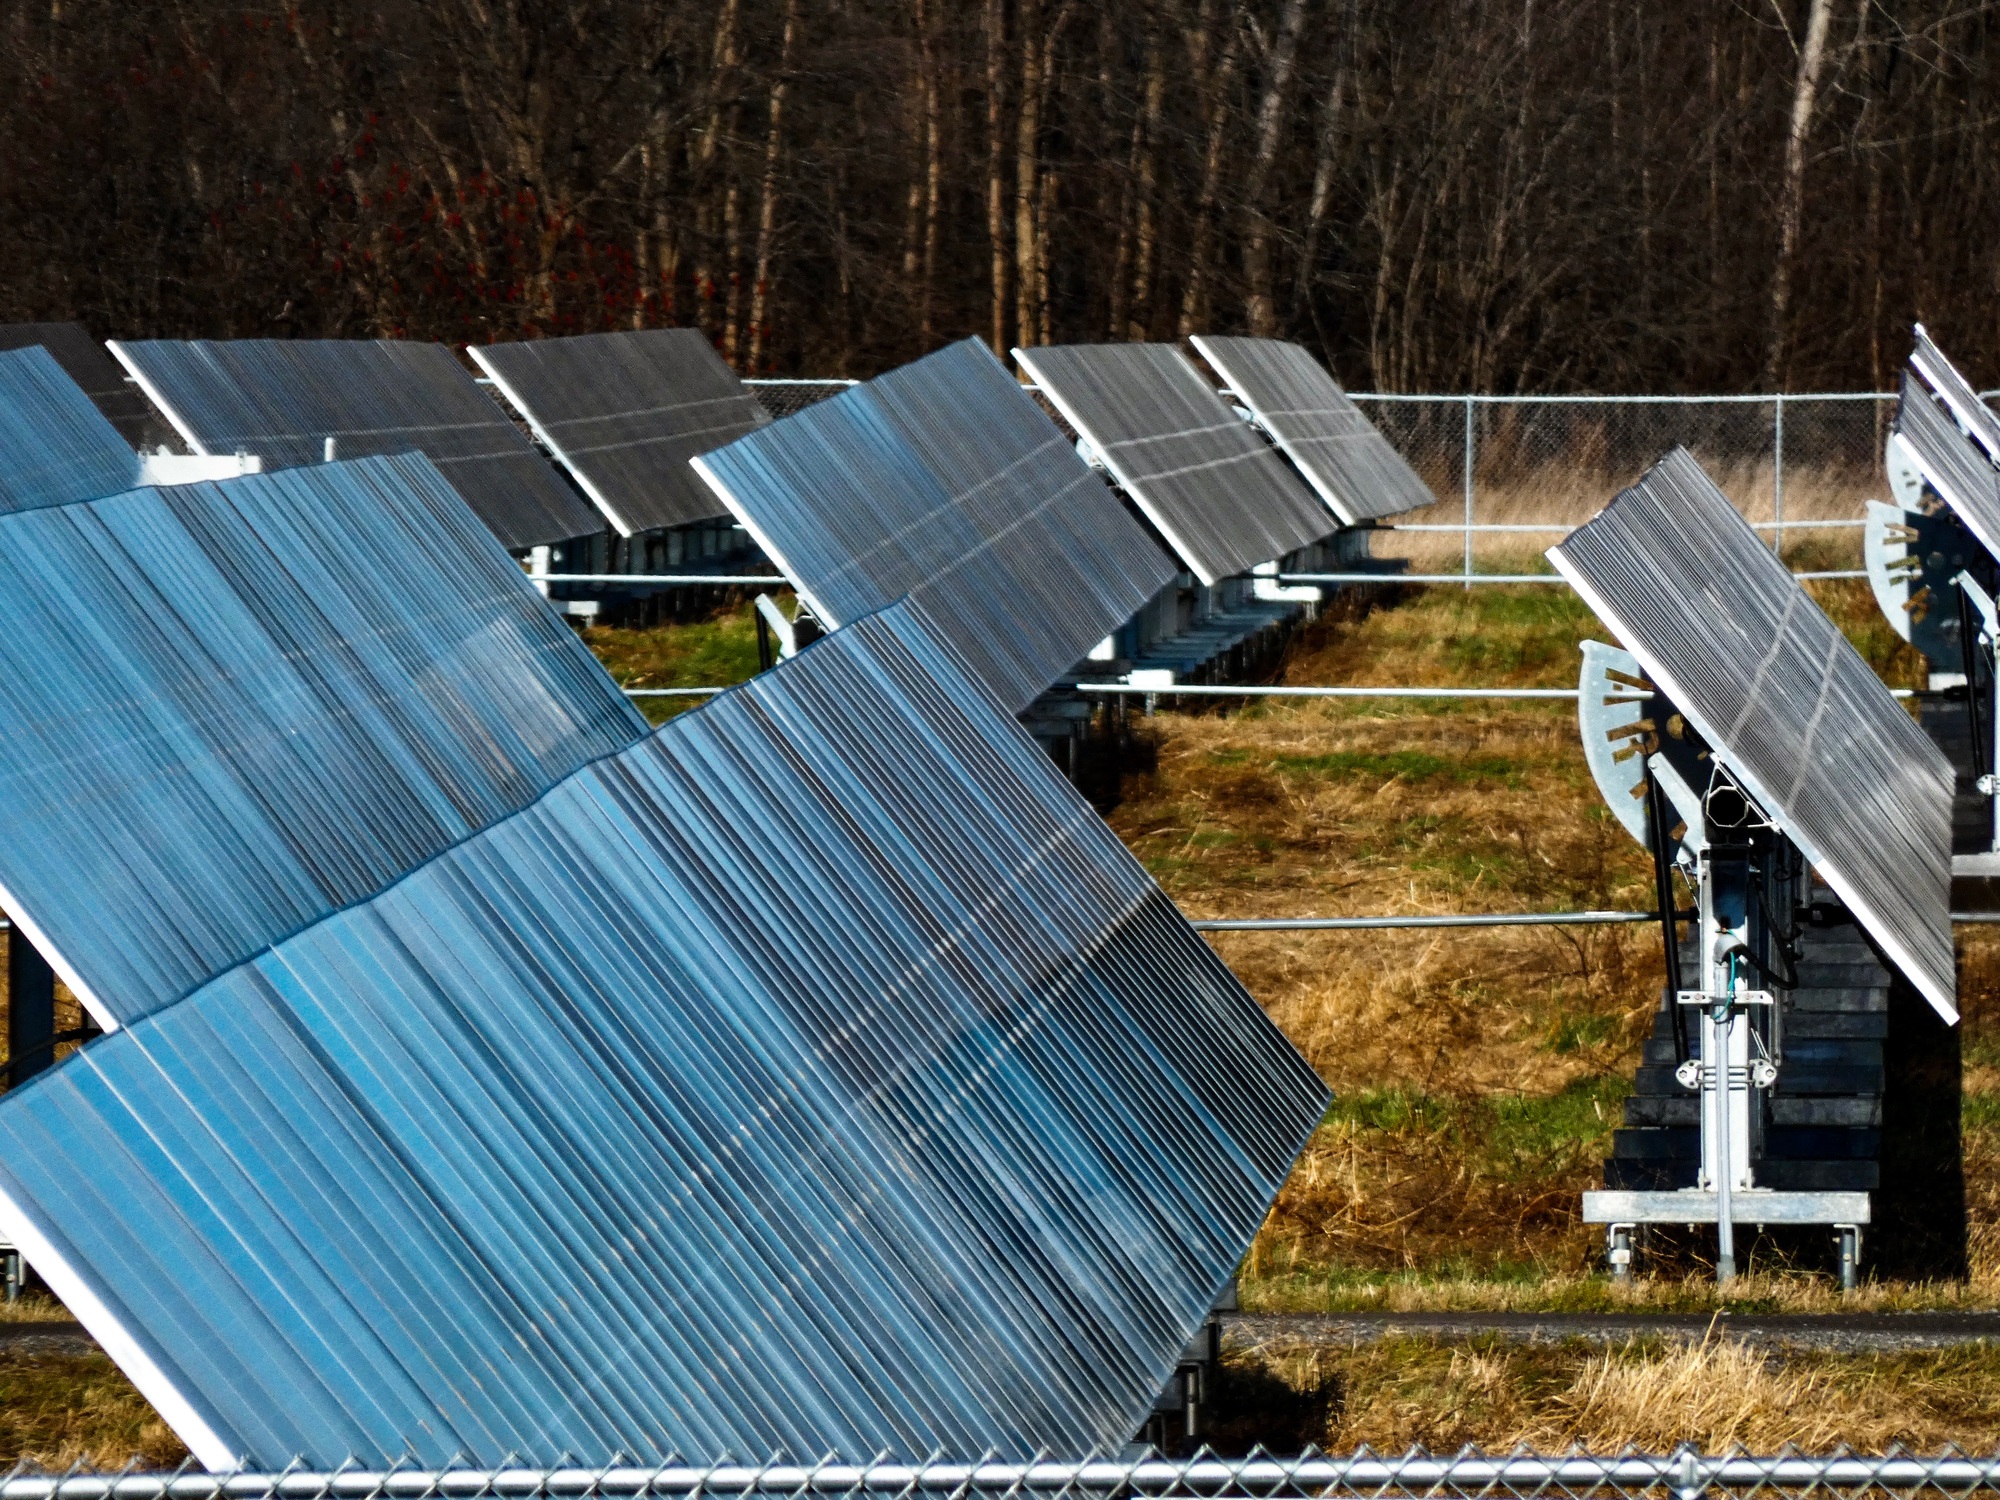
2020 beispielsweise vermieteten die Texaner an den Energieriesen RWE die Nutzungsrechte für einen knapp 270 Hektar großen Landstrich. Seitdem generiert der Solarpark „West of the Pecos“ mit rund 100 Megawatt einen kleinen, aber feinen Teil der Strommengen, die RWE USA in Übersee produziert und vertreibt. Neben diesem „Grundstein für das wachsende Solargeschäft von RWE in Nordamerika“ unterhält man einige weitere Kooperationen im Solarbereich, doch den Großteil der grünen Umsätze erwirtschaftet Texas Pacific Land durch Recycling.
Denn der Landeigner übernimmt auch Aufgaben im Bereich der Wasseraufbereitung und -entsorgung. Hier ist man erstaunlich breit aufgestellt: Neben Bereitstellung sowie Klärung und anschließender Entsorgung von Brackwasser, welches für Teile der Öl-Förderung unverzichtbar ist (Stichwort Fracking), engagiert sich das Unternehmen beim Bau von Wasserleitungen sowie –aufbereitungsstationen. Zwar mag sich Texas Pacific Land mit diesen Nebenschauplätzen keinen Ehrentitel als verdienen, dennoch verdeutlichen die Engagements respektive das hauseigene „ESG Leadership Committee“ das langfristig ausgelegte Geschäftskonzept.
Die Entwicklung des Zahlenwerks fällt für eine Gesellschaft aus einem zyklischen Sektor unerwartet aus. Unerwartet gut! Zwar muss Texas Pacific Land in einem Abstand von gut drei Jahren immer wieder Rückgänge bei Umsatz und Gewinn melden, unterm Strich jedoch ist ein klarer Aufwärtstrend zu erkennen. So lag der Umsatz 2013 bei 53,6 Millionen US-Dollar, der Gewinn bei 34,7 Millionen US-Dollar. Im letzten Jahr wurden 631,6 Millionen US-Dollar (Umsatz) und 405,6 Millionen US-Dollar (Gewinn) erzielt!
Zugegeben, die Bruttomarge befindet sich seit Jahren in einem leichten Abwärtstrend, ist angesichts von nahezu 95 Prozent allerdings keineswegs anzukreiden! Selbiges gilt für die Nettomarge, die bei 65 Prozent liegt. Lediglich die zuletzt deutlich gestiegenen Investitionsausgaben, die nach Dekaden der Null-Verschuldung 900 Millionen US-Dollar Zinsen kosteten, sowie die hohe Bewertung lassen aufhorchen. Derweil wird die Öl Aktie zu einem KGV von über 70 gehandelt und notiert mit 1.412 US-Dollar nahe Allzeithoch. Der Qualitäts-Check vergibt 12 Punkte und im Piotroski-F-Score verdient sich Texas Pacific Land 7 Punkte.